Resuma este artigo com IA


Quer ver mais deste site no Google?
Adicione este site às suas fontes preferidas.

Comprar um imóvel na praia para diversificar investimentos exige separar o apelo pessoal da rentabilidade real da carteira. Embora ofereça potencial de valorização e renda com locação por temporada, o ativo carrega desvantagens claras: baixa liquidez, forte sazonalidade, custos contínuos de manutenção e alta concentração de capital em uma única localização.
Para avaliar se a aquisição compensa frente a alternativas como renda fixa e ações, é preciso analisar quatro variáveis: capital imobilizado, taxa de retorno líquida, horizonte de venda e esforço de gestão. A seguir, você confere uma estrutura prática para calcular esse impacto e decidir sem comprometer a diversificação do seu patrimônio.
O ativo cumpre qual função?
Ao incluir uma propriedade litorânea na carteira, o investidor compra um ativo físico ligado a uma localização específica. Esse ativo pode gerar aluguel, preservar valor ao longo do tempo e ainda oferecer uso familiar. Porém, reúne riscos que não aparecem em uma aplicação financeira.
O roteiro para investir com segurança no litoral ajuda a transformar essa escolha em uma análise de cenário. A decisão fica mais clara quando o imóvel ocupa uma função definida, em vez de receber todo o dinheiro disponível.
- Geração de renda: aluguel anual ou hospedagem por temporada podem complementar o fluxo financeiro;
- Uso patrimonial: a família pode utilizar a unidade em períodos específicos, reduzindo a receita potencial;
- Proteção de patrimônio: o bem físico acompanha a dinâmica de uma região, embora também sofra com conservação e mercado;
- Diversificação: a exposição deixa de depender somente de bancos, empresas ou títulos financeiros.
O ponto central é definir a prioridade antes da compra. Quem deseja renda precisa aceitar restrições de uso. Quem prioriza lazer deve calcular o custo dessa escolha como parte do retorno.
Risco muda conforme o uso
A carteira do investidor iniciante enfrenta riscos diferentes quando a propriedade serve para moradia, lazer, aluguel anual ou temporada. Cada finalidade altera a ocupação, os custos e a necessidade de administração. Também muda o perfil de quem poderá comprar o ativo depois.
A maresia merece atenção porque acelera a corrosão de metais, desgasta revestimentos e exige manutenção preventiva. Uma vistoria técnica de imóvel litorâneo ajuda a identificar infiltrações, fissuras, esquadrias comprometidas e sinais de reparos adiados.
- Sazonalidade: a procura pode se concentrar nas férias e cair fora do verão, pressionando a receita anual;
- Concentração local: mudanças na infraestrutura, no acesso ou na economia de Rio Grande podem afetar a procura;
- Despesas recorrentes: IPTU, condomínio, seguro, manutenção e administração reduzem o valor recebido;
- Risco operacional: reservas, limpeza, reparos e atendimento exigem tempo ou contratação de apoio;
- Risco de saída: a venda depende de compradores interessados naquela região e naquela faixa de preço.
Esses riscos não eliminam a oportunidade, mas impedem uma conta baseada somente na valorização esperada. O investidor precisa estimar a renda líquida e reservar dinheiro para meses fracos e reparos.
Retorno depende da operação
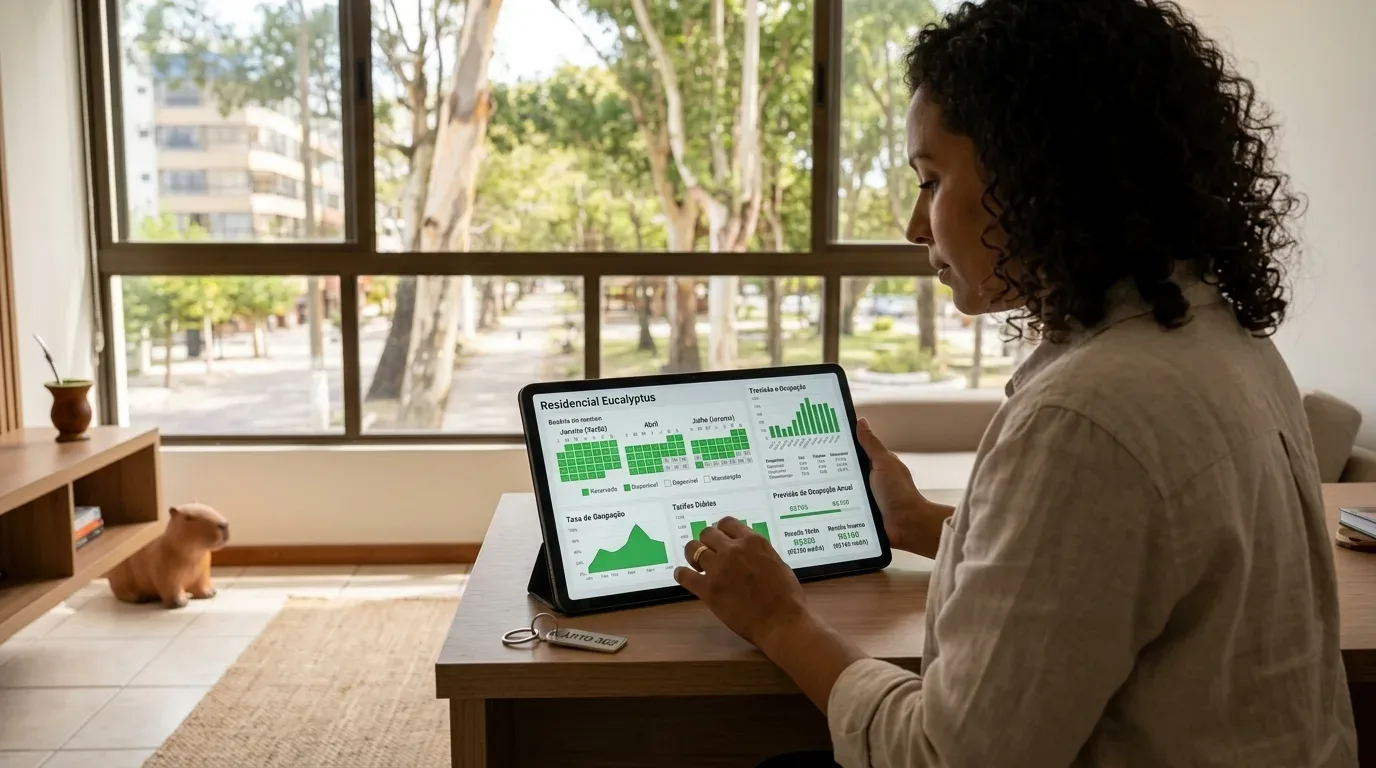
A renda de uma propriedade litorânea depende do modelo de uso, da localização, do estado físico e da gestão diária. Uma unidade bem posicionada pode ter procura, mas a procura não se transforma automaticamente em lucro.
O contraste entre temporada e contrato anual fica mais claro no comparativo entre aluguel de temporada e contrato anual. A primeira alternativa pode elevar a receita bruta em períodos fortes. A segunda tende a oferecer maior previsibilidade.
Critério | Renda fixa | Ações | Propriedade litorânea |
|---|---|---|---|
Liquidez | Geralmente definida pelo produto | Negociação em mercado | Venda depende do comprador e do imóvel |
Renda | Regras do título contratado | Dividendos ou valorização variável | Aluguel, com custos e períodos vazios |
Gestão | Baixa rotina operacional | Acompanhamento do mercado | Manutenção, contratos e conservação |
Concentração | Varia conforme a aplicação | Exposição a empresas e setores | Localização, tipo de unidade e público |
O retorno precisa ser calculado depois de descontar impostos, taxas, manutenção, períodos sem locação e eventuais reformas. Receita bruta impressiona, mas é o dinheiro líquido que deve ser comparado aos demais ativos.
Liquidez exige saída planejada
A liquidez de um ativo imobiliário representa a facilidade de transformar a propriedade em dinheiro, preservando um preço aceitável. No litoral, essa saída varia conforme localização, documentação, conservação, padrão construtivo e demanda local.
Antes de comprar, vale consultar os critérios usados para avaliar a liquidez de imóveis na praia. A análise evita confundir uma região movimentada no verão com um mercado ativo durante todo o calendário.
- Localização prática: acesso, serviços próximos e distância da faixa de areia influenciam diferentes públicos;
- Documentação: matrícula, regularidade da construção e ausência de pendências facilitam a negociação;
- Conservação: sinais de umidade, corrosão ou abandono reduzem a confiança e ampliam a margem de desconto;
- Preço coerente: valores fora da realidade local alongam o prazo de venda e imobilizam o capital.
Uma saída planejada começa no dia da compra. O investidor precisa saber quem compraria o imóvel, em qual faixa de preço e com quais condições, mesmo que a venda esteja distante.
Quanto investir sem desequilibrar?
O orçamento do investidor deve considerar o valor de entrada, os custos da aquisição, a reserva de emergência e as despesas futuras da propriedade. O preço anunciado representa somente uma parte do capital necessário para começar.
As regras de financiamento imobiliário no litoral do Rio Grande do Sul entram nessa conta, mas a parcela precisa sobreviver aos meses de menor receita. Renda de temporada não deve sustentar sozinha uma obrigação fixa.
Qual entrada cabe no plano?
Não existe entrada ideal igual para todos os compradores. O valor adequado preserva uma reserva financeira, mantém espaço para custos de transferência e evita depender de ocupação perfeita.
Uma cartilha do que tu precisas saber antes de comprar um imóvel deve começar pelo fluxo de caixa, não pela parcela isolada. A prestação pode parecer acessível. Mas condomínio, IPTU, manutenção e administração comprimem o resultado.
- Separa o dinheiro destinado à compra daquele reservado para emergências;
- Calcula os custos de aquisição e manutenção antes de definir o limite de preço;
- Simula meses de baixa ocupação, atraso de pagamento e reparos inesperados;
- Compara a concentração desse ativo com o restante da carteira financeira.
Se a compra consome toda a liquidez disponível, a diversificação perde sentido. A propriedade passa a comandar as decisões financeiras. Esse é justamente o risco que o planejamento deveria evitar.
Checklist antes de comprar
A compra de uma propriedade no litoral precisa começar por critérios verificáveis, não por uma impressão causada pela vista ou pela proximidade da praia. O checklist de documentos para comprar um imóvel no litoral organiza a conferência jurídica e reduz surpresas depois da assinatura.
Na prática, a análise pode seguir uma ordem simples, começando pelo objetivo financeiro e terminando na estratégia de saída. Essa sequência evita que a emoção da visita substitua a avaliação do patrimônio.
- Defina a finalidade: escolhe entre uso próprio, aluguel anual, temporada ou combinação controlada;
- Mapeie os custos: inclui aquisição, impostos, condomínio, conservação, seguro e administração;
- Examine o imóvel: verifica estrutura, instalações, ventilação, umidade, esquadrias e sinais de maresia;
- Teste a receita: usa premissas prudentes para ocupação, diárias, aluguel e períodos sem renda;
- Planeje a saída: identifica compradores prováveis e fatores que sustentam a liquidez;
- Revise a carteira: confirma se o aporte mantém recursos em alternativas com funções diferentes.
Esse processo separa uma compra desejada de uma decisão de investimento. Quando os números não fecham sem otimismo, o melhor ajuste pode ser mudar a unidade, reduzir o aporte ou esperar.
Antes de tratar o imóvel de praia como parte da carteira, organiza a comparação entre capital imobilizado, renda líquida, liquidez e trabalho de gestão. Fale com a equipe da Rotta, a conversa ajuda a transformar uma ideia de compra em critérios verificáveis, sem promessa de rentabilidade.
Perguntas frequentes
Uma propriedade no litoral diversifica investimentos?
Sim, desde que o patrimônio também mantenha recursos em alternativas com riscos, prazos e fontes de renda diferentes. A diversificação diminui a dependência de uma única localização e de um único tipo de ativo.
Quais riscos mais reduzem o retorno?
Sazonalidade, vacância, manutenção, impostos, administração e dificuldade de venda reduzem o retorno líquido. A conservação ruim também pode diminuir a renda e aumentar o desconto exigido por compradores.
Temporada ou aluguel anual oferece melhor resultado?
O aluguel anual costuma trazer previsibilidade. A temporada pode aumentar a receita bruta em períodos de alta procura. A escolha depende da localização, da gestão disponível e da tolerância a meses fracos.
Como avaliar a entrada antes da compra?
A entrada deve preservar a reserva de emergência e deixar recursos para custos de aquisição, manutenção e períodos sem renda. O valor adequado depende da renda, do financiamento e da composição atual da carteira.
Como a tributação afeta a renda do aluguel?
A tributação reduz o valor líquido recebido e precisa entrar na simulação antes da compra. Para entender o Carnê-Leão, deduções e obrigações relacionadas, consulta o conteúdo sobre tributação do aluguel de temporada.